开云网页版 (中国)官方在线登录各期主交易务收入占交易收入的比例均超95%-开云网页登录(中国)登录入口官方网站IOS安卓/通用版/APP官方网站
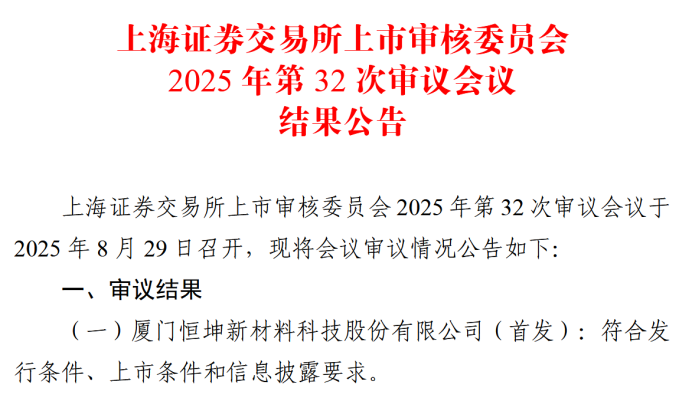
8月29日,上交所上市委召开2025年第32次审议会议开云网页版 (中国)官方在线登录,厦门恒坤新材料科技股份有限公司(以下简称“恒坤新材”)科创板IPO到手过会。
这意味着公司提交的上市恳求已通过监管机构审核,其财务气象、探求形式、合规性等均适应条目,行将在证券交游所刊行股票。
看成中国境内少数具备12英寸集成电路晶圆制造要道材料研发与量产才智的企业之一,恒坤新材不仅破损了12英寸集成电路要道材料的海外控制,其自产光刻材料的销售限制也置身行业前哨。
借助科创板IPO到手过会的机会,恒坤新材收尾“国内卓越、国际先进的集成电路要道材料原土企业”愿景的进度将显赫加速,向既定策画更进一步。
填补多项国内空缺 自产光刻材料已供应12寸芯片界限
恒坤新材缔造于2004年,专注于集成电路界限要道材料的研发与产业化哄骗,是境内少数具备12英寸集成电路晶圆制造要道材料研发和量产才智的改变企业,主要从事光刻材料与先行者体材料的研发、坐蓐和销售。
公司居品主要哄骗于先进NAND、DRAM存储芯片及90nm时刻节点以下逻辑芯片坐蓐制造的光刻、薄膜千里积等工艺措施,是集成电路晶圆制造不行或缺的要道材料。论说期内,公司已量产供货的居品包括SOC、BARC、i-Line光刻胶、KrF光刻胶等光刻材料,以及TEOS等先行者体材料,量产供货款数随居品考证通过络续普及。
经过多年行业深耕,公司客户障翳多家中国境内卓越的12英寸集成电路晶圆厂,已收尾境外同类居品替代,破损12英寸集成电路要道材料的海外控制。
一大中枢亮点是,恒坤新材的自产居品已完成对境外厂商同类居品的替代。
据第三方阛阓数据统计,聚焦其光刻材料主力销售品种SOC与BARC,2023年度境内阛阓国产厂商销售限制排行中,二者均由恒坤新材位列首位,行业招供度与影响力杰出;同期,公司适配浸没式光刻工艺BARC 的量产供货已落地,全面助力境内集成电路先进制程加速鼓吹。
在要道材料时刻界限,恒坤新材亦有前瞻性布局:不仅储备或开发了ArF光刻胶、SiARC、Top Coating(顶部涂层)、硅基与金属基先行者体材料等中枢时刻,相干新址品还已鼓吹至客户考证经过。其中,ArF浸没式光刻胶发达尤为杰出。该材料是12英寸集成电路晶圆制造中枢制程与工艺的必备要道材料,现在已完成考证并开启小限制销售。
现在,公司自产居品在研发、考证及量供措施的款数累计已超百款。
出货高企印证增长韧劲自产居品收入年复合增长率122.97%
在光刻胶居品络续导入多客户端的配景下,恒坤新材主要居品出货量大幅增长,阛阓占有率亦络续普及。
阐明招股书,2022年至2024年公司营收折柳为 3.22亿元、3.68亿元、5.48亿元;论说期内,公司主交易务杰出,各期主交易务收入占交易收入的比例均超95%。
其中,公司自产居品销售收入折柳为1.24亿元、1.91亿元、3.44亿元,复合增长率达122.97%,占主交易务收入的比例折柳为38.94%、52.72%、63.77%,收入限制与占比均逐年高潮。
跟着境内集成电路产业络续发展,类似国度策略推动要道材料国产化,要道材料阛阓限制逐年增长。阐明弗若斯特沙利文预测,境内集成电路要道材料阛阓限制预计2028年将达 2589.6亿元。
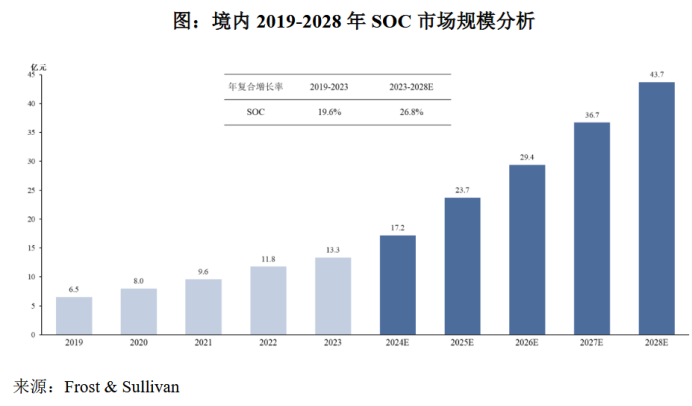
同期,基于晶圆制造时刻节点握住升级及境内集成电路先进制程日趋熟谙,光刻材料、先行者体材料、靶材等制造材料用量均络续普及;预计前谈工艺对应制造材料的增长幅度将高于后谈工艺封测材料,2028年制造材料阛阓限制将达1853.8亿元,占要道材料阛阓限制的比例超70%。
值得关心的是,恒坤新材自主研发的SOC材料,是晶圆制造光刻措施的中枢必备材料。跟着境内先进存储芯片产业发展,多层堆叠3D NAND、18nm及以下制程DRAM等对SOC需求较高的居品,坐蓐时刻缓缓完善,产能产量稳步普及,阛阓对SOC材料的需求及执行使用量也将随之络续增长。
恒坤新材暗意,往时将络续深耕集成电路要道材料界限,加大时刻开发与产业化布局力度,握住拓展居品线、安靖居品品性,积极参与客户定制化开发,为客户提供集成电路要道材料全体处置决策;同期协同高低游产业链改变发展,耕种安全可控的供应链。
霸占阛阓先机 扩产贪图加速国产替代进度
恒坤新材IPO到手过会,时机恰到平允。
本次IPO,恒坤新材拟召募资金10.07亿元,用于“集成电路先行者体二期技俩”和“集成电路用先进材料技俩”两大募投技俩。
恒坤新材暗意,本次募投技俩的实行将进一步完善公司居品线布局、丰富居品种类、推动时刻改变、普及中枢竞争力,同期闲逸客户的国产化需求。
跟着我国集成电路制造工艺与封装时刻的络续普及,先进制程芯片对集成电路要道材料的需求大幅加多。
长久以来,光刻材料、先行者体等集成电路要道材料被泰西、日韩等海外头部厂商控制,中国境内集成电路要道材料企业在原材料供应、研制开发、时刻积存、东谈主才培养、资金储备等方面,与海外头部厂商仍存在较大差距。
阐明弗若斯特沙利文的阛阓臆想,现在KrF光刻胶的国产化率约为1%~2%,ArF光刻胶的国产化率不及1%,i-Line光刻胶的国产化率约为10%。2024年,恒坤新材的i-Line光刻胶销售限制为715.19万元,KrF光刻胶销售限制为1352.31万元。
因此,通过本次募投技俩的实行,恒坤新材将收尾先行者体、SiARC、KrF、ArF等集成电路要道材料的国产化,填补国内集成电路行业在相干材料界限的空缺,助力公司主理细分阛阓机遇、霸占阛阓先机,收尾策略发展策画。
瞻望往时,跟着公司募投技俩连续落地,恒坤新材在多个新址品界限的成漫空间将进一步怒放,发展后劲值得期待。